Quattro operatori su dieci in crescita, sei in calo, e un mercato che chiude comunque in positivo: la proiezione di Impact Databank uscita il 31 agosto su Shanken News Daily dà gli spirits statunitensi a +1% di volume nel 2026, e precisa che senza il contributo degli RTD la categoria sarebbe al quarto anno consecutivo di arretramento. È il braccio di ricerca di M. Shanken Communications, l’editore di Wine Spectator, e lavora sui dati NABCA, l’associazione dei diciassette control states americani dove la vendita all’ingrosso dei distillati passa da un’agenzia pubblica e in tredici casi anche il dettaglio: poco più di un quinto del volume nazionale, rilevato al passaggio di magazzino, a monte della cassa. In quel perimetro luglio è finito a +0,3% di volume e -2,2% a valore, con i dodici mesi mobili a -0,6% e -2,6%.
Sazerac, nonostante la maretta interna, tiene il primo posto con 43,4 milioni di casse da nove litri vendute nel 2025 e sale del 2,2% nei mercati sotto monopolio da gennaio a luglio, con Fireball a -4,7% compensato da Buzzballz, dai bourbon W.L. Weller e dalla vodka Svedka da dieci dollari, che ad aprile correva al 30% sull’anno precedente. Fifth Generation, nona con 12,1 milioni di casse, guadagna il 2,5% con Tito’s a +2% e la tequila Lalo in progressione. Bacardi resta in positivo per due decimi pur con il rum omonimo a -7%.
Stateside Brands, decima con 11,2 milioni di casse e con il maggiore incremento del gruppo, +13,5%, è nata nel 2015 a Philadelphia da due coppie di fratelli, Matt e Bryan Quigley e Clement e Zach Pappas, attorno a una distilleria di vodka nel quartiere di Fishtown. Il salto è prodotto da Surfside, tè freddo e limonata con vodka a bassa gradazione e senza bolle, lanciato nel 2022 e passato da 200.000 casse a 11,1 milioni nel 2025, terzo marchio di spirits statunitense per volume e circa il 90% del fatturato aziendale, con distribuzione nei cinquanta stati e 340 dipendenti. Nelle stesse rilevazioni ha aggiunto un altro 44% nei primi sette mesi del 2026. «Rispondiamo a una domanda che prima non trovava risposta», sintetizza il CEO Clement Pappas. L’accordo con i Philadelphia Phillies siglato nel 2023 ne ha fatto il distillato più venduto al Citizens Bank Park, e quest’anno l’azienda ha comprato i diritti di denominazione dell’Xfinity Live!, ribattezzato Stateside Live!.
Diageo perde il 2,6%, Spirit of Gallo il 4,8% con il suo High Noon, prima etichetta di spirits del paese, reduce l’anno scorso dal primo calo della sua storia, -3,3% a 24 milioni di casse, Suntory Global Spirits il 3,6%, Heaven Hill il 5,1%, Pernod Ricard USA il 4,2%, Proximo l’1,5%. Brown-Forman, che a luglio ha respinto l’offerta di Sazerac, era già uscita dalla top ten proprio a favore di Stateside e secondo Impact Databank verrà scavalcata entro fine anno anche da Anheuser-Busch, spinta dai suoi Cutwater e Nütrl.
Il segmento dei cocktail, trainato dalle lattine, a luglio ha fatto +20% a volume e +19% a valore, mentre il fuori casa si è fermato a +0,2% e -2,5%, e su dodici mesi a +0,5% e -1,7%: si ordina lo stesso numero di drink e si spende meno per ciascuno, in linea con la lettura IWSR di un prezzo medio al litro che dal 2022 cresce sotto l’inflazione. Sull’export italiano pesa in aggiunta il dazio del 15%, confermato senza esenzione settoriale dall’accordo entrato in vigore il 1° luglio, e la lista di prodotti per cui Bruxelles ha chiesto il ritorno alla sola tariffa MFN, spirits inclusi, al 19 di quel mese non aveva ancora un atto americano corrispondente.
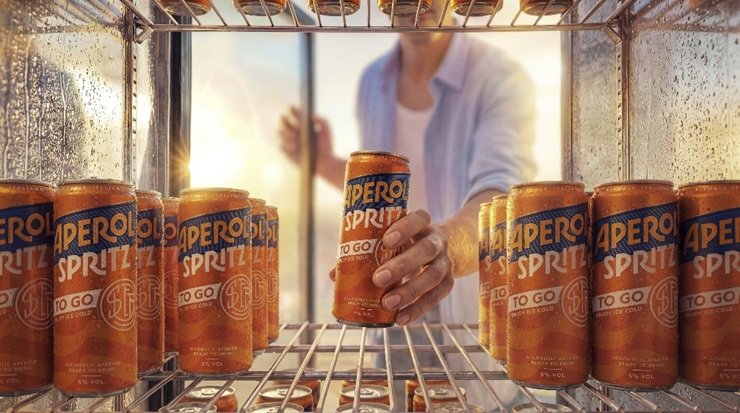
Campari ha archiviato il primo semestre negli Stati Uniti a +1,5% grazie ad Aperol ed Espolòn, con ventuno brand activator schierati nell’on-trade di quattro stati, la presenza a Coachella in aprile e il lancio di Sarti Rosa in giugno. La sua prima lattina, Aperol Spritz To Go da 250ml e 5 gradi, è arrivata in Regno Unito in aprile e poi in Belgio, Austria, Svizzera e travel retail globale.